Oleh: Denisa Purnama Sari
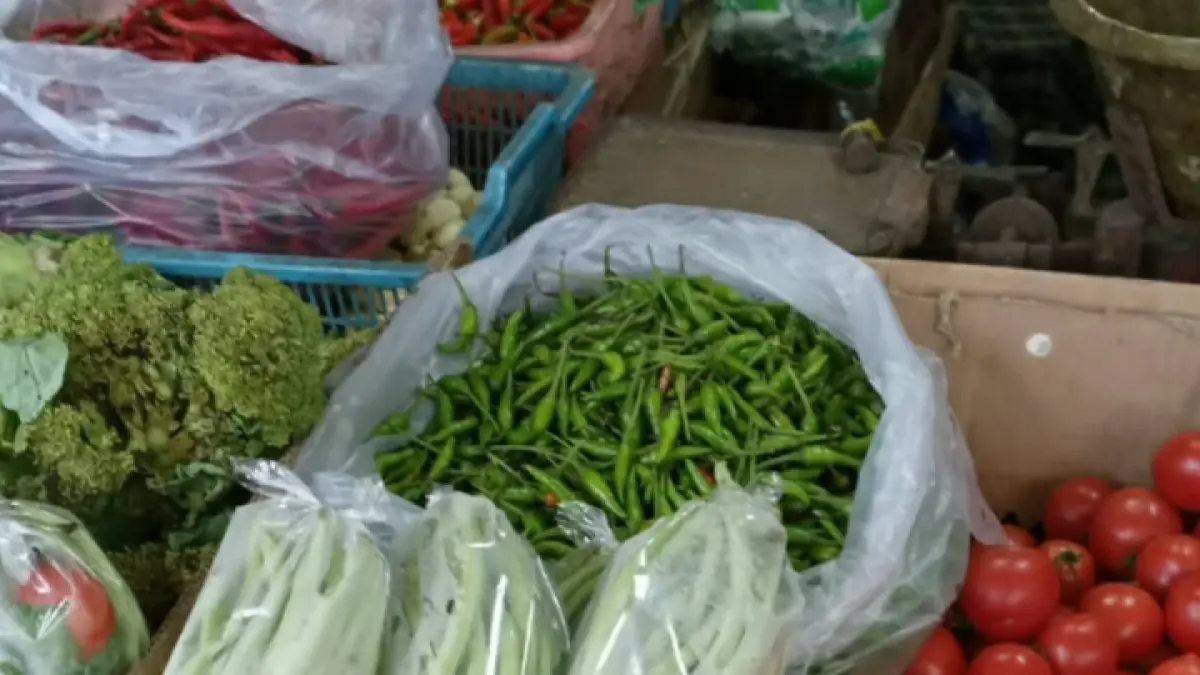
Kabar ekonomi sering sampai ke dapur lebih cepat daripada rilis resmi. Pada pertengahan Oktober 2026, rata-rata harga cabai rawit merah di pasar nasional melampaui Rp100 ribu per kilogram. Data Badan Pusat Statistik (BPS) membenarkan keluhan itu: inflasi Oktober 2026 mencapai 0,22 persen secara bulanan dan 3,23 persen secara tahunan, sedikit melandai dari September yang mencatat 0,30 persen bulanan dan 3,28 persen tahunan.
Kelompok makanan, minuman, dan tembakau menjadi penyumbang utama inflasi tahunan. Pada inflasi bulanan, cabai merah menjadi penyumbang terbesar dengan andil 0,13 poin persentase, sementara pada inflasi tahunan cabai rawit termasuk komoditas dengan andil terbesar.
Dalam kerangka kurva permintaan dan penawaran agregat (AD-AS), fenomena ini bukan tanda ekonomi yang terlalu panas. Penyebabnya guncangan penawaran. Fenomena El Niño dan kemarau panjang menyebabkan gagal panen di sejumlah sentra produksi, sehingga kurva penawaran agregat bergeser ke kiri. Akibatnya harga naik, sementara pasokan menyusut.
Para ekonom menyebutnya inflasi dorongan biaya (cost-push inflation). Buktinya terlihat dari struktur inflasi: BPS mencatat inflasi inti Oktober 2026 hanya 2,56 persen secara tahunan, jauh lebih terkendali dibandingkan harga pangan bergejolak (volatile food) yang mencapai 5,81 persen. Dalam bahasa kurva Phillips, tidak tampak tanda pasar tenaga kerja yang terlalu ketat; yang bergejolak adalah harga barang tertentu akibat faktor cuaca.
Dampaknya terasa pada daya beli. Rumah tangga berpendapatan rendah menghabiskan porsi besar penghasilannya untuk pangan, dan permintaan terhadap kebutuhan pokok sulit dikurangi meski harga naik. Bagi kelompok miskin, kenaikan harga pangan terasa jauh lebih berat daripada angka rata-rata inflasi yang diumumkan.
Pendapatan riil mereka tergerus, lalu belanja non-pangan dikorbankan. Padahal konsumsi rumah tangga adalah mesin utama pertumbuhan Indonesia. Jika berlanjut, harga naik dan permintaan melemah dalam waktu bersamaan, sebuah gejala mini yang mirip stagflasi.
Di sinilah pilihan kebijakan menjadi menarik. Pada Rapat Dewan Gubernur 20–21 Oktober 2026, BI menahan BI-Rate di 5,75 persen. Logikanya masuk akal secara teori: menaikkan suku bunga hanya menekan permintaan dan investasi, tetapi tidak membuat cabai tumbuh lebih cepat.
Instrumen moneter efektif untuk inflasi akibat permintaan, bukan untuk guncangan penawaran. Obat yang lebih tepat berada di sisi pasokan dan fiskal, yaitu operasi pasar Bulog di 134 daerah, penyaluran beras lewat program SPHP, kerja sama antardaerah, serta fasilitasi biaya distribusi dari daerah surplus ke daerah defisit.
Dari sisi fiskal, langkah ini dapat dibaca sebagai upaya menggeser kurva penawaran kembali ke kanan. Biayanya ditanggung anggaran negara, sehingga efektivitasnya bergantung pada ketepatan sasaran dan kecepatan distribusi.
Meski begitu, BI tidak boleh lengah. Jika pedagang dan masyarakat mulai berharap harga akan terus naik, guncangan sementara bisa merembet ke harga barang dan upah, lalu menjadi inflasi inti yang lebih sulit dijinakkan. Inflasi tahunan 3,23 persen memang masih berada di dalam rentang sasaran, tetapi sudah mendekati batas atasnya. Karena itu, menjaga ekspektasi inflasi dalam sasaran 2,5±1 persen sama pentingnya dengan menjaga stok di gudang.